上篇帖子跟大家聊了为什么我放弃做了两年的手动交易转去写EA,今天来更新一下后续,把最近刚折腾出来的xau多周期策略,以及2025. ...
上篇帖子跟大家聊了为什么我放弃做了两年的手动交易转去写EA,今天来更新一下后续,把最近刚折腾出来的xau多周期策略,以及2025.01到2026.10的回测和实盘情况拉出来做个复盘。
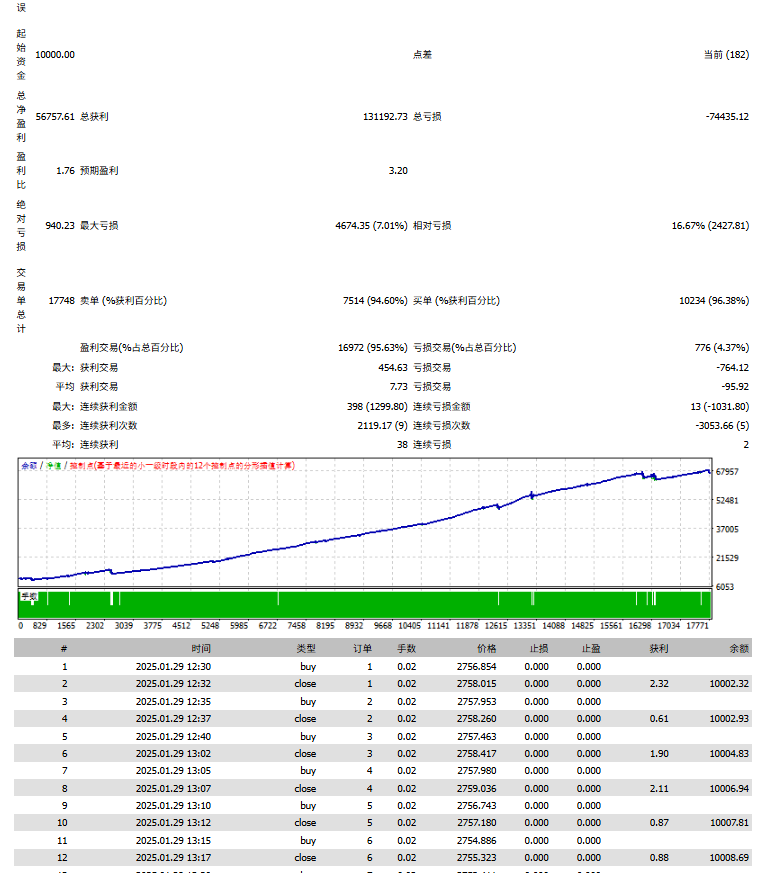
10,000美金起始本金、跑21个月(30分钟周期):
总净盈利:56,757.61美金
跌破初始1万本金的绝对亏损只有940.23美金;整个接近两年的周期里,最大相对亏损16.67%(2,427.81美金)。
我先说一下,我这套策略在仓位管理上,底层还是偏最简单的网格和马丁的。很多人包括我之前对这种仓位管理方式都是比较鄙视的,那为什么我采用了呢?
第一, 主要是技术不行,我其实试了很多种一单一结的模式,但是我发现没办法能够实现持续的、稳定增长的盈利。之后可以再探索一下,多品种多策略耦合效果会好一点,但是没推进了。
第二, 我觉得偏马丁类的持仓体验是第一梯队的。这段时间我也写了很多一单一结的策略,可能是技术原因,没找到持仓体验特别好的。比如一个趋势突破策略,加了很多过滤和风控模块之后,你会发现他的机会就比较少了,而且依旧吃行情,可能回测下来10年,平均年化是正数(我写过一个10%左右的),但是会有连续两年一年下来总的都是亏了的,只有在趋势肥尾行情才能盈利,然后覆盖掉前面几年的亏损。那我会认为这种策略没有实战的价值,原因就是我上个帖子评论区探讨的人性的问题。我们会急功近利,我们在策略没有持续盈利的时候,会不断怀疑它是否失效了,会想这个想那个,就会停止这个策略。所以我在设计的时候,就尽可能的想要让利润处于一个稳定爬升的状态。
第三, 如果马丁类的策略收益足够高,也足够稳定,我觉得本质上是可以接受的。交易程序,本质上也是工具,是我们盈利方式之一,我们并不是说资金全让他托管而不加入一点点的主观能动性。我打个比方,如果一个偏马丁类的策略1年翻10倍,但是1年会随机爆仓一次,我认为这是完全ok的,是可以给你带来利润的。且不说判断行情手动开关这种比较主观的管理方法,你完全可以把本金分两份,然后一份爆仓了另一份接上,或者是翻2倍提本金等等…….还是看你怎么使用这个工具。
所以我这几个月写代码,其实就研究了一件事:如何让它在极端的环境中活下来?我做了一套大小周期结合、同时适应震荡和趋势的框架。有经验的朋友看回测的净值曲线图也能看出端倪,就是资金曲线是比较健康的上涨,有回撤但很小,平稳上涨,并非是传统马丁那个样子。另外一个比较令我开心的事情就是,我也把完全一样的代码逻辑不同的参数平移去跑了BTC做跨品种盲测,四年下来最大回撤也压在10%以内,说明这套逻辑本身是站得住脚的。
主要的原理:设置了行情过滤器,行情走极端的时候,它知道收手,也知道处理旧仓,分批解套或者直接止损了,不会一路死扛。比如几段很明显的单边行情,账户底下明明还压着浮亏单,EA没有继续硬顶着加码,而是慢慢把仓位往回收。交割单里有赚有亏,并不是每一单都漂亮,但放到一起看,账户能从很被动的局面里缓过来,这比单纯高胜率更重要。3月那波逼空也是一样。它没有为了等一个完美回本点,把库存一直拖到最后,而是认亏一部分,把风险先降下来。报告里那次900多刀的回撤主要就来自这里。说实话,这一单损了肯定不舒服,但比起让仓位越滚越大甚至爆仓,我宁愿它直接损了。所以这套EA对我来说,肯定是增强了它的抗风险能力的,能活着跑到最后,才是我更在意的事。
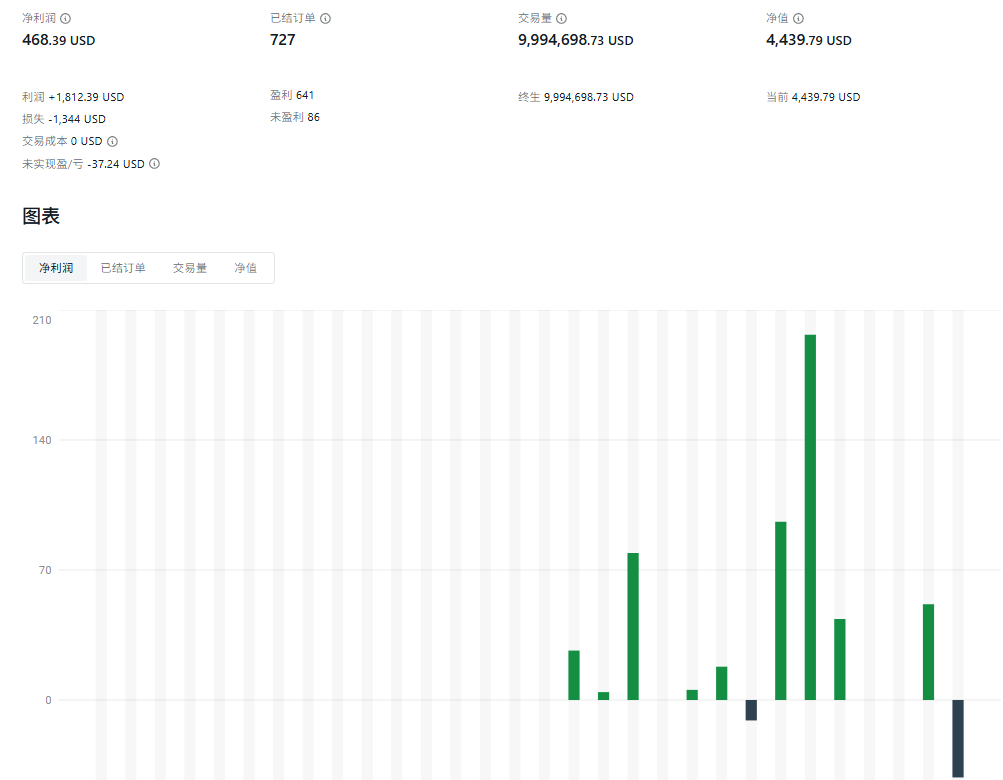
最后简单说一下实盘情况吧:目前我自己拿了4000美金的实盘挂着这套程序,跑到现在落袋了400多刀。这个收益率已经很好了,不过应该是最近行情比较顺,总之需要继续让他跑,这几天看不出来啥。
目前这套程序我会持续跟踪,感兴趣的朋友,欢迎在评论区或者私信我交流探讨。
|
|
|
|
|
|
|
|
|

DD