剥头皮策略,为什么不能只看入场信号?
短周期策略对交易成本更敏感。同一套逻辑,在不同点差、成交质量和执行环境下,结果可能 ...
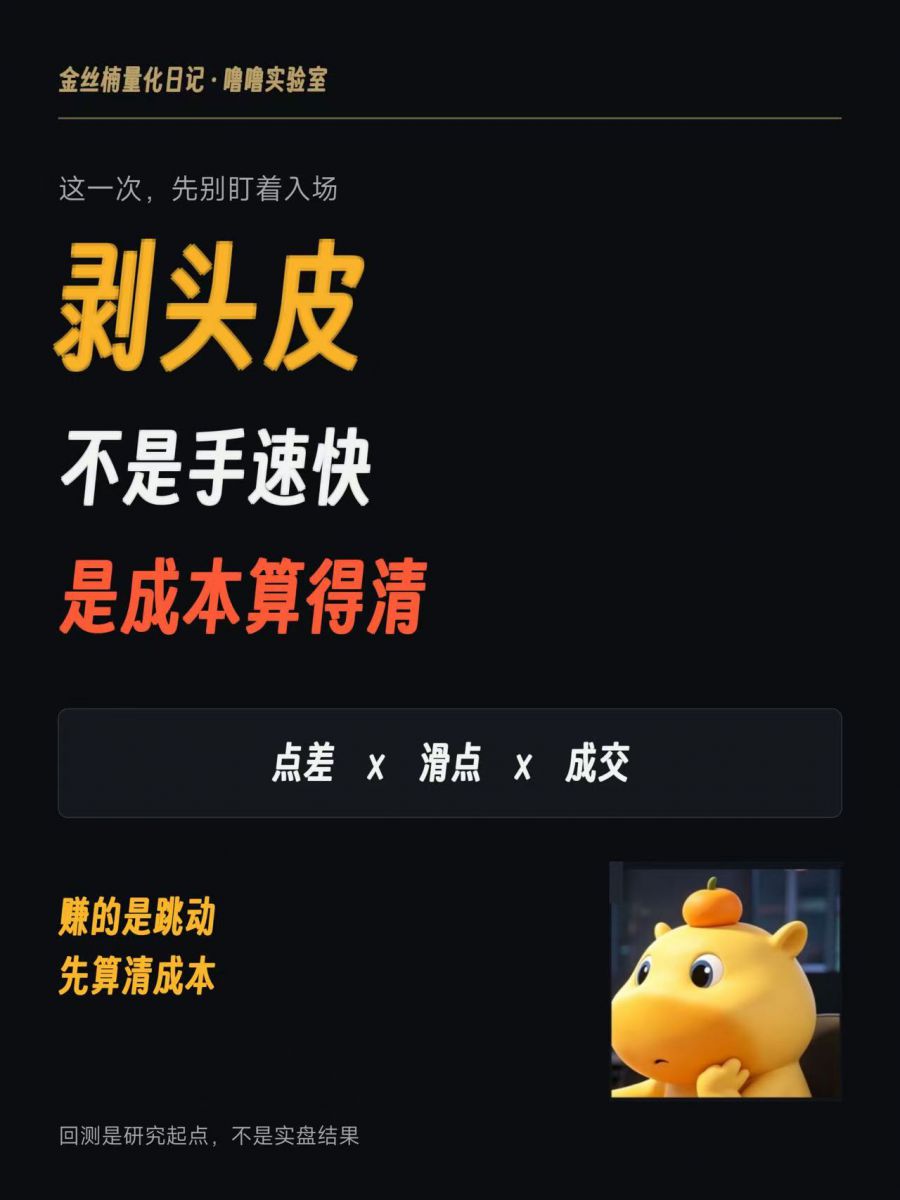
剥头皮策略,为什么不能只看入场信号?
短周期策略对交易成本更敏感。同一套逻辑,在不同点差、成交质量和执行环境下,结果可能出现明显差异。
我目前重点核对三部分:
成本口径:点差、佣金等是否按统一口径处理,避免一边计算成本、另一边漏算。
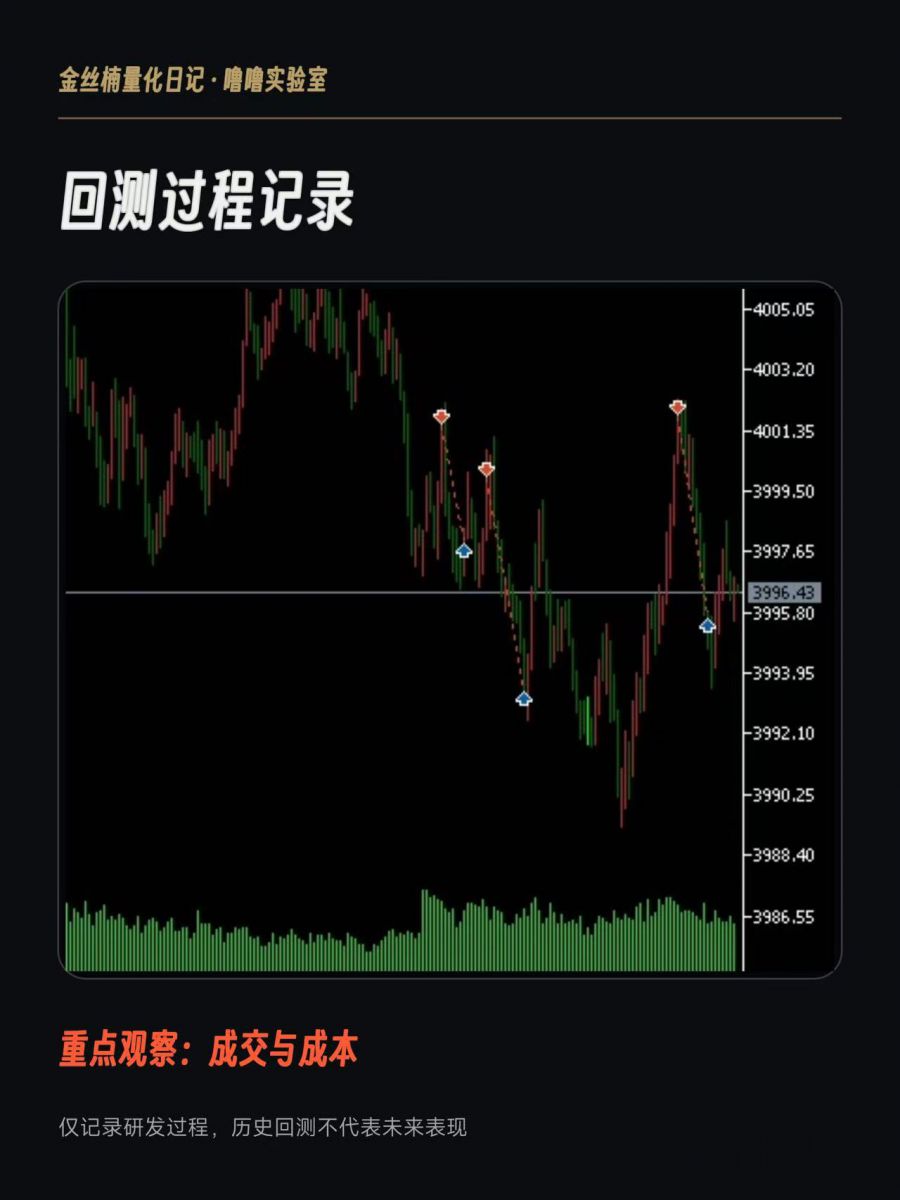
回测条件:历史数据质量、交易数量、Tick数量及测试区间是否一致,否则不同结果不能直接比较。
执行差异:真实Tick回测也不等于完整还原实盘,滑点、流动性、延迟和挂单成交仍可能带来偏差。
我的理解是:剥头皮不是单纯提高交易频率,而是先确认预期空间能否覆盖交易摩擦。回测用于筛选和排除问题,不能代替实盘验证。 |
|
|
|
|
|
|
|
|

DDD