# 帖1:我的量化策略,从账面年化300%到接近归零——一个散户的完整打脸记录
我是个主观交易出身的价格行为(PA)交易员,过去 ...
# 帖1:我的量化策略,从账面年化300%到接近归零——一个散户的完整打脸记录
我是个主观交易出身的价格行为(PA)交易员,过去一年把自己的看盘逻辑写成了量化策略,在币安永续上回测了 8 个品种、7 年数据。今天把完整过程贴出来,包括所有被打脸的环节。不是卖策略,是给大家看个真实的量化散户样本。
## 策略长什么样
一句话:找一根"冲动腿"(90 分钟内单边走 2 倍以上小时 ATR、走得直、端点是局部极值),然后在腿的两端各挂一个限价区域等回踩:
- 终点区域赌 W 底/M 顶(二次反转);
- 起点区域赌突破回踩(趋势延续)。
触及就阶梯挂单(区域边沿一档、关键位一档),共享止损,仓位拆两半:一半 1.5R 固定止盈,另一半移保本后博 0.9 倍腿长。全部限价单,不追价。
## 第一次打脸:未来函数
最早在黄金(MT5)上回测出 avgR +0.26R,当时觉得这策略成了。后来逐行审查发现:腿的识别用到了还没收盘的 K 线。修正之后,同一策略同一数据,avgR 变成 +0.123——**一半的利润是未来函数的水**。
教训一:回测结果好得超出常识时,先查时间对齐,别急着加仓。
## 第二次打脸:回测和实盘对不上
把策略写成 MT5 EA 跑同一时段,PF 1.18、胜率 31.6%;Python 回测 PF 1.63、胜率 51.8%。以为哪里又错了,查了三天,发现是**记账口径不同**:Python 把两档挂单合成一笔"区域交易",MT5 按半仓逐笔记。统一口径后 967 笔 vs 966 笔,完全吻合。
教训二:跨平台对账,先统一记账粒度,再怀疑策略。
## 第三次打脸:手续费不是摩擦,是生死线
策略最初跑 5 分钟周期,止损很窄。实测一笔单手续费占止损金额的 20%+。推导出一个简单的生死公式:
> **盈亏平衡费率 = 毛期望(R) × 止损宽度%**
> 存活条件大致是:止损宽度% ÷ 往返费率% > 15
5 分钟周期过不了这个线,升 15 分钟(止损宽度 ×√3)才勉强活。手续费不是"磨掉一点利润"的东西,它直接决定策略是活的还是死的。
## 第四次打脸(最狠的一次):会计幻觉
策略里每个区域挂两档限价单,第二档只在价格打穿第一档后才成交。我一直按"区域"记账——两档的盈亏取平均算一笔。
直到有人指出:双成交的区域是**逆向选择**的(价格穿得更深 = 更可能是真突破 = 更可能止损)。我一拆数据,懵了:
- 只成交第一档的单子:毛 avgR **+1.57**
- 两档都成交的单子:毛 avgR **−0.12**,而且占全部成交量的 85%
利润几乎全部来自"碰到边沿就反转"的那 15%。区域口径把占 85% 的亏损单半价加权,业绩虚高了 2~4 倍。之前那条平稳上升的资金曲线,纯纯是会计幻觉。
换成真实金钱口径(逐张成交单等权、扣 0.054% 手续费)后,组合真实曲线是:2023 年顶峰 25.9 倍,之后两年半阴跌到 11.6 倍,最大回撤 −55%。
教训三:**凡分批成交的策略,业绩必须按成交张数加权。** 以后看到任何人贴"平稳上升"的资金曲线,先问他一句:这是什么口径?
## 现在的真实状态
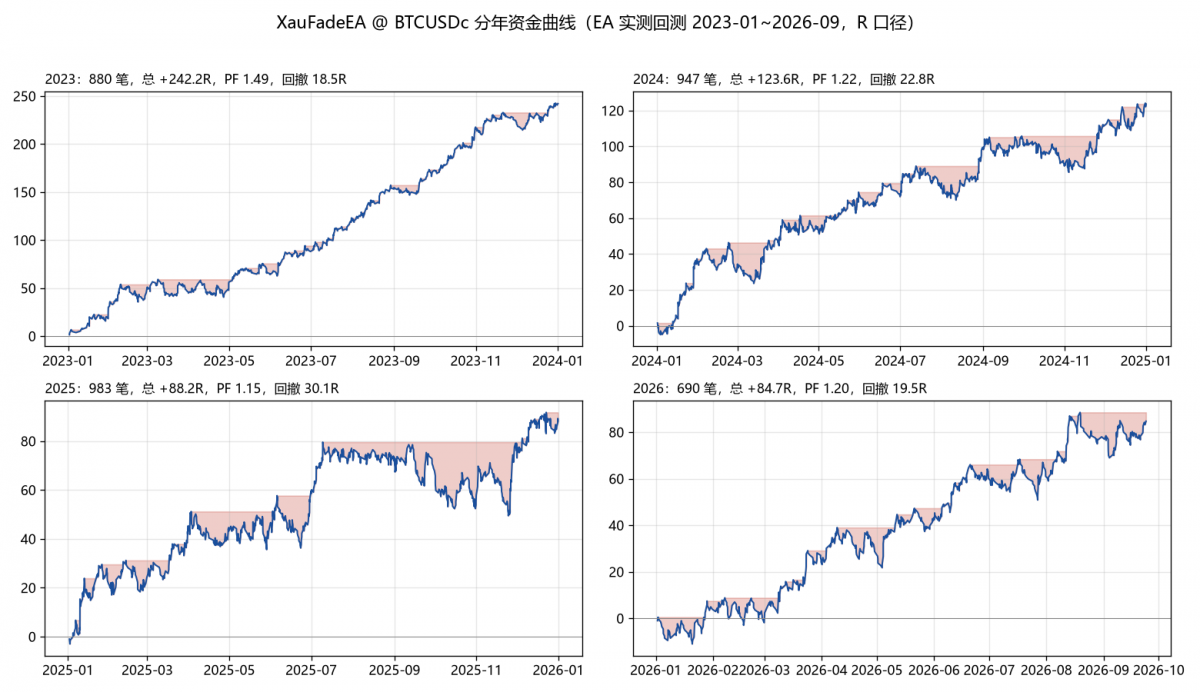
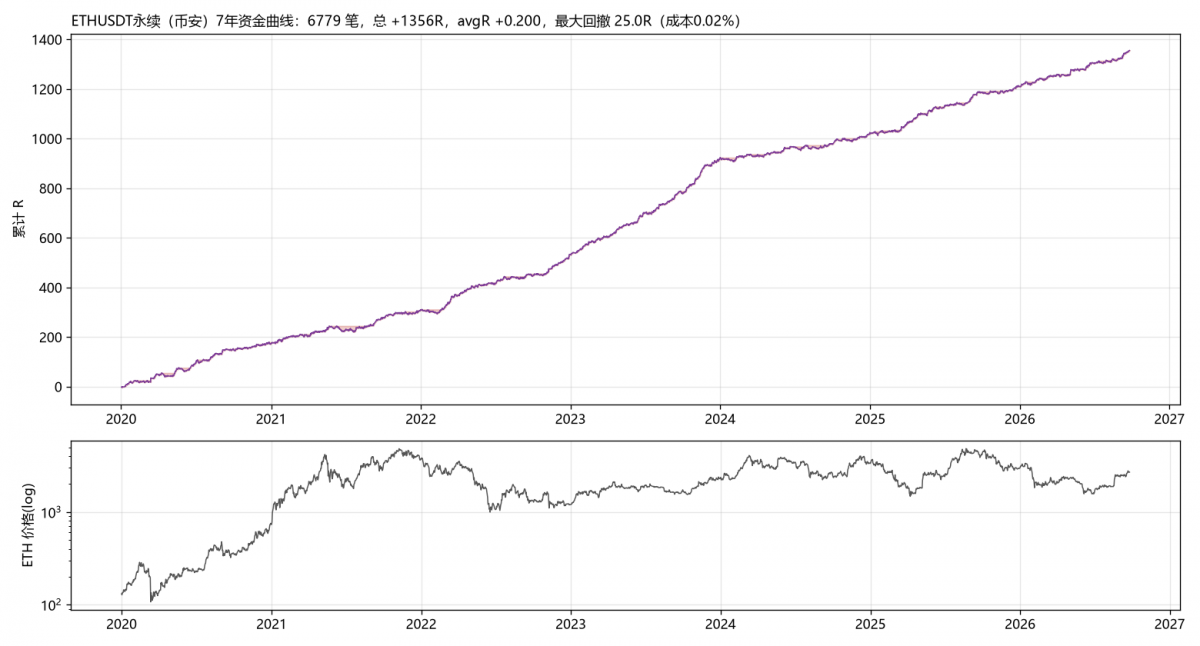
分年看(8 品种合计,扣费后):2020 年 +959R,2023 年 +2031R,其余年份在零轴附近挣扎,2025+2026 合计 −641R。策略的 edge 是真的(8 个品种、几十个过滤器交叉验证),但它只在波动大年上班,而且对费率极度敏感。 |
-
-
|
|
|
|
|
|
|
|