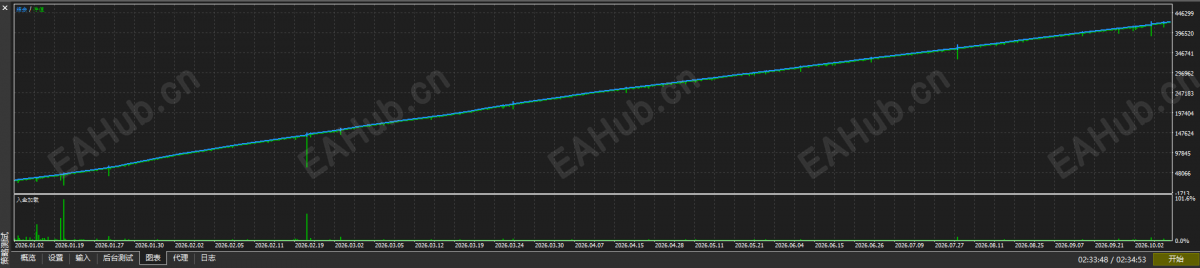
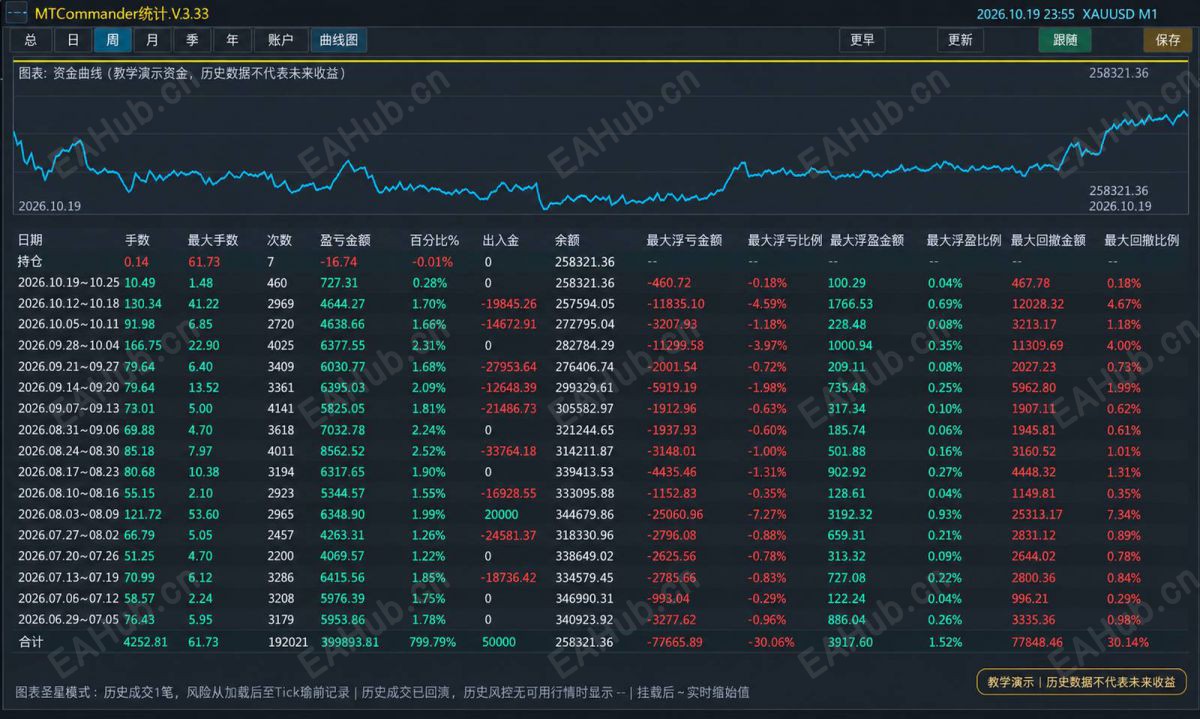
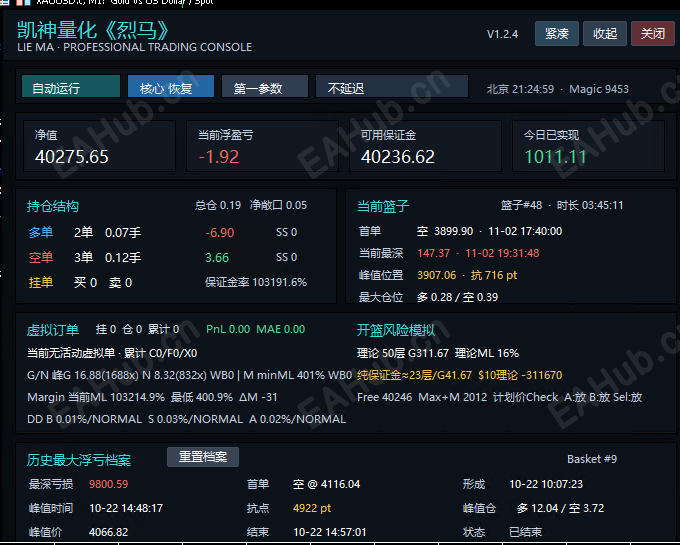
近一年的历史数据回测曲线,兄弟们可以参考一下,每个平台测出来的数据都不一样,不少人持回测无用的观点,但在我看来,对于EA,回测是检验策略有效性、稳定性与鲁棒性的重要手段。我们可以通过回测直观获取策略最大回撤,只要初始本金高于回测显示的最大回撤,就能大幅降低爆仓概率,客观来说,对冲型 EA 最终大概率会走向爆仓,这一点毋庸置疑。我的目标,就是在爆仓到来之前,实现本金数倍增长,同时完成佣金刷量。它并不是交易圣杯,仅仅是一款交易工具,理性看待、合理使用。
(1)EA 开发本身门槛不高,代码实现环节交给 AI 就能完成。最难、最有价值的是成熟可行的交易思路,写代码反而是最简单的一环。(2)做 EA 开发,首先要保证回测数据质量。可以参考 EAHUB 社区里各路大佬分享的数据获取方案。数据本身失真、质量差,回测结果就没有参考意义,根本无法客观评判策略好坏。(3)一套策略落地,离不开反复调参迭代。需要多次回测验证,在参数空间里寻找最优参数区间。单个参数变动就足以大幅改变 EA 表现,更何况一款 EA 往往有大量参数共同作用。(4)警惕参数过拟合问题,不要一味追求历史回测曲线完美。参数适配了过去行情,不代表能适应未来,要重点测试样本外的行情,验证策略的泛化能力。(5)回测好看不等于实盘能复刻,滑点、点差、延迟、服务器环境这些真实交易成本,都要在回测里合理设置,忽略这些很容易出现回测封神、实盘翻车。(6)策略要有明确的适配行情边界,没有万能 EA。趋势策略容易在震荡行情持续亏损,马丁策略在单边极端行情风险陡增,要清楚它适合什么行情、避开什么行情。(7)做好仓位管理是长期生存的底线,再好的策略也不能重仓。固定仓位、动态仓位都要提前写进规则,单次亏损控制在可承受范围,避免一次大亏吞噬前期利润。(8)EA 不是写完就一劳永逸,市场行情风格会持续变化。策略上线后需要持续跟踪实盘表现,定期复盘,行情风格切换时要及时评估是否继续运行或者迭代优化