如果6000美元开一家店,一年赚85670.63美元,你会不会投?——重新理解量化交易的资本效率


6000美元,一年回测净利润85670.63美元:文汇阁一单一结机构版,到底做对了什么?
——从7212笔交易、56.61%胜率、1.38利润因子到55.99%最大权益回撤,真正理解一套黄金量化系统的收益、风险与资本效率
文|文汇阁智能交易
当一份量化交易回测报告摆在桌面上,最容易吸引人的永远是两个数字:投入了多少钱,最后赚了多少钱。
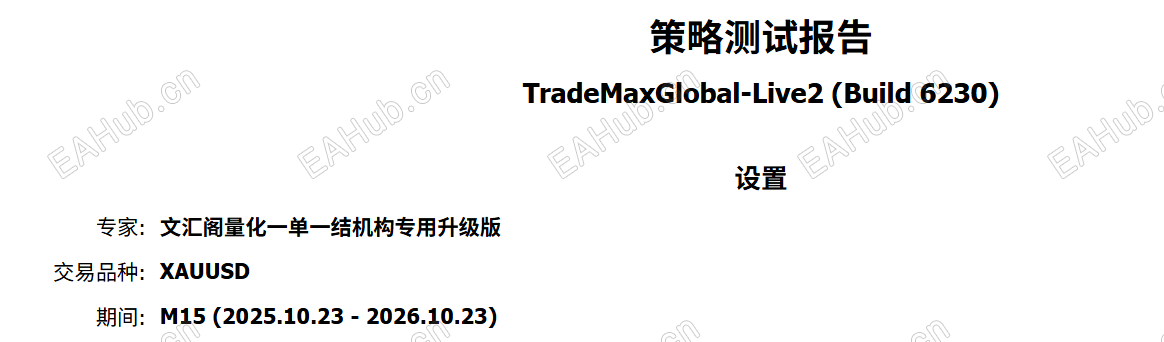
这次《文汇阁量化一单一结机构专用升级版》针对黄金XAUUSD进行了一轮完整历史复盘测试,测试周期从2025年10月23日持续到2026年10月23日,整整一年,运行周期为M15。测试账户初始资金6000美元,报告最终显示净利润85670.63美元。如果只按照简单的资金结果计算,账户理论期末余额约为91670.63美元,净利润相当于初始资金的约14.28倍,期末资金规模达到初始资金的约15.28倍。
单看这个结果,足够漂亮。
但如果文汇阁只是把“6000变91670”几个数字放大,然后告诉所有人这就是量化交易的价值,我反而认为这篇文章没有写到真正应该写的地方。
因为交易研究真正有价值的问题从来不是“最后赚了多少钱”,而是:这85670.63美元是怎么赚出来的?过程中承担过多大风险?利润来自高胜率还是高赔率?有没有依赖少数极端盈利订单?账户最难受的时候发生了什么?如果未来市场环境改变,这套模型有没有继续生存的可能?
这才是一份机构级回测真正应该被研究的方式。

30.png
31.png
32.png
33.png
34.png
35.png
36.png
37.png


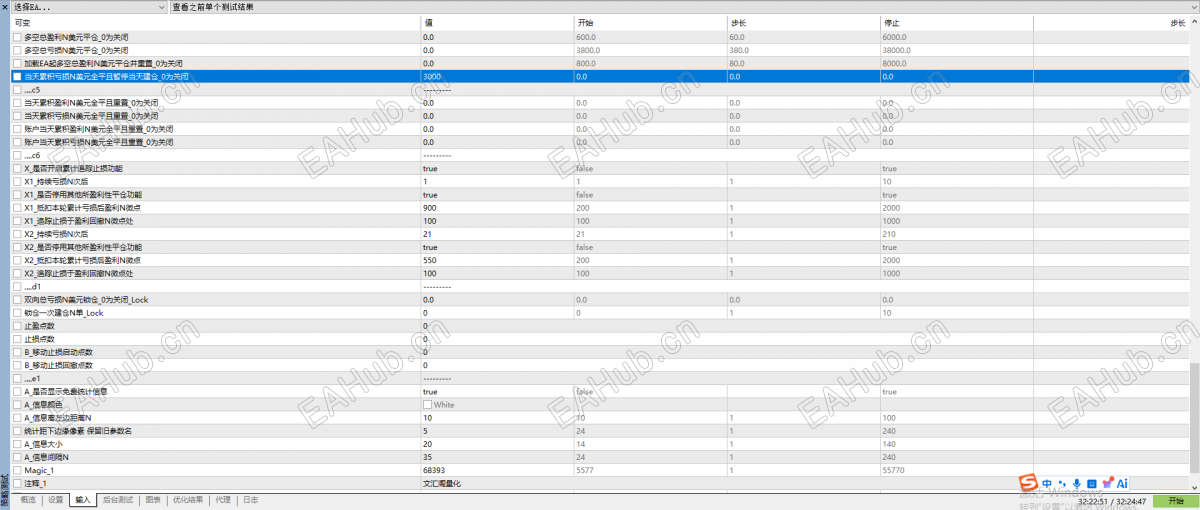
一、先把结果摆在桌面上:一年到底发生了什么?根据本次MT5历史测试报告,《文汇阁量化一单一结机构专用升级版》运行品种为XAUUSD,周期M15,历史区间为2025年10月23日至2026年10月23日,初始资金6000美元,杠杆1:500。
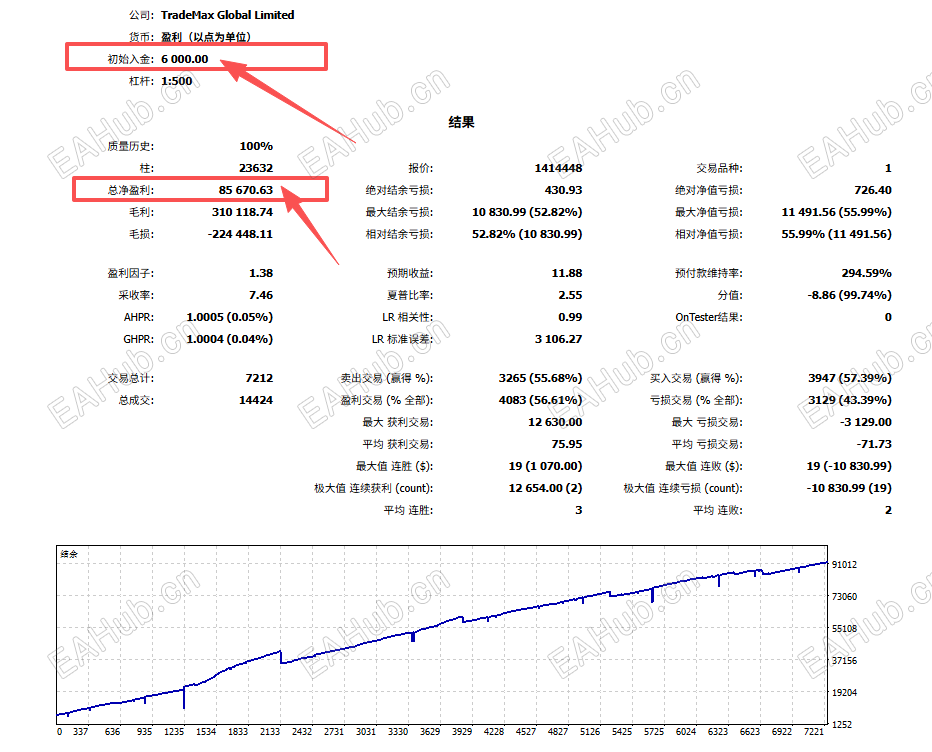
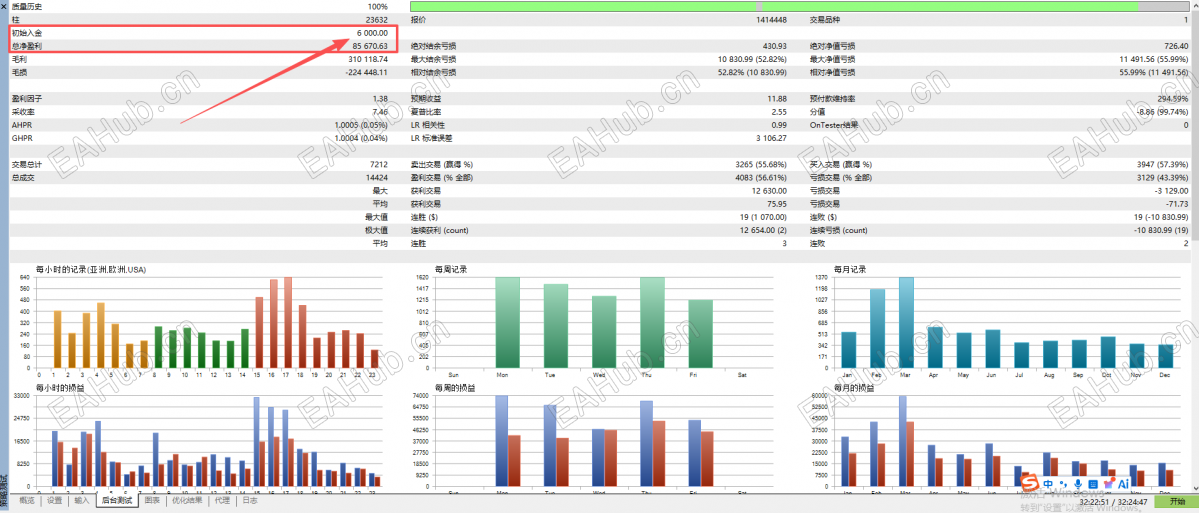
一年测试过程中,系统累计完成7212笔交易,对应14424次成交。最终总净利润85670.63美元,其中总毛利310118.74美元,总毛损为-224448.11美元,利润因子为1.38,预期收益11.88美元。
换句话说,这套系统不是依靠几百笔交易完成结果,而是在一年内进行了超过七千笔独立交易决策。
7212这个数字很重要。
因为当样本数量开始进入数千笔以后,我们至少不再只是讨论几十笔、几百笔交易形成的偶然结果。它仍然不能证明未来,但比少量样本更有研究意义。
本次全部交易中,盈利交易4083笔,占56.61%;亏损交易3129笔,占43.39%。其中卖出交易3265笔,胜率55.68%;买入交易3947笔,胜率57.39%。
这说明整个结果并不是靠90%以上胜率制造出来的。
它恰恰提供了一个很值得研究的现象:
一套系统不需要每一笔都赢,甚至不需要拥有极端高胜率,只要赔率、仓位、交易频率和风险结构能够形成正期望,最终结果仍然可以出现明显累积。
这比单纯追求“神奇胜率”更接近真实交易。


二、56.61%的胜率为什么反而让我更愿意研究?很多零售交易者看到EA,第一句话就是:“胜率多少?”
如果听到90%,觉得厉害。
听到56%,可能觉得普通。
但专业交易不会这样判断。
胜率永远不能脱离盈亏比。
假设一套系统90%的交易赚钱,每次赚10美元;剩下10%的交易每次亏200美元,它照样可能长期亏损。反过来,如果一个系统只有45%的胜率,但平均盈利明显高于平均亏损,同样可能拥有长期正期望。
这次回测里,盈利交易平均盈利约75.95美元,亏损交易平均亏损约-71.73美元。
也就是说,它并没有依赖“亏的时候亏很大、赢的时候赚很小”来制造高胜率。
从最基础的结构看,胜率略高于50%,平均盈亏也没有出现明显失衡,再叠加足够高的交易频率,才逐渐累积出了最终收益。
这是一种更加值得研究的结构。
因为真正成熟的量化交易,不应该要求系统每天证明自己有多聪明。
它只需要在足够大的样本里,让正确决策创造的价值略微超过错误决策造成的成本,然后把这种优势重复很多次。
这就是量变。
一笔交易的优势可能很小。
七千多次执行以后,它才开始表现出统计意义。


三、利润因子1.38,看起来没有那么夸张,却可能比“3.0”更值得分析本次报告利润因子为1.38。
很多人看到这个数字,第一反应可能是:并不夸张。
没错。
但交易研究恰恰不能只喜欢夸张数字。
利润因子的含义,是总毛利与总毛损之间的关系。本次总毛利310118.74美元,总毛损224448.11美元,两者相抵以后,才得到85670.63美元净利润。
也就是说,这一年系统并不是一路没有亏损地上涨。
相反,它经历了大量亏损订单。
只是所有盈利交易累计起来,比所有亏损交易多留下了约8.57万美元。
这恰恰是交易系统真正的样子。
它不是没有错误。
而是错误发生以后,整个系统仍然能够继续运行。
从投资工程角度理解,1.38并不是一个“神话型数字”,它更像一家真实经营的公司:一年里有营业收入,也有原材料成本、人工、租金和损耗,最终看的是全部收入减去全部成本以后还能剩下多少钱。
交易也是一样。
毛利不是你的钱。
毛损也不是一个可以忽略的数字。
真正属于策略的,是两者经过市场反复碰撞以后最终留下来的净值。


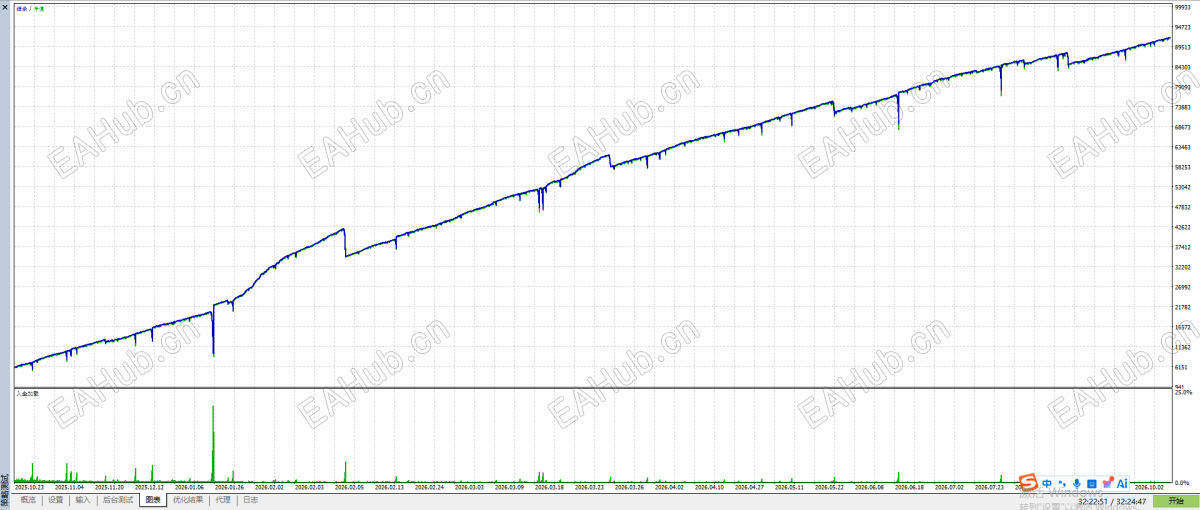
四、一条几乎持续向上的资金曲线,背后并不是没有伤口从整个年度资金曲线看,最大的视觉特征非常明显:总体方向持续向上。
从最初6000美元开始,权益曲线随着交易数量不断增长,最终走向9万美元以上。
但如果把曲线放大,会看到其中存在多次明显向下的“缺口”。
这些地方非常重要。
因为它们提醒我们:
收益曲线不是直线。
任何把量化描述成“自动运行以后每天稳定提款”的说法,都不符合真正的市场。
本次报告中,最大余额回撤为10830.99美元,对应52.82%;最大权益回撤达到11491.56美元,对应55.99%。
这个数据必须摆出来。
而且我认为,它的重要性并不低于85670.63美元净利润。
因为如果一个投资者只看到6000美元最后变成9万多美元,却不知道过程中曾出现超过50%的最大权益回撤,那么他对这套策略的理解就是不完整的。
回撤代表什么?
代表即使最终结果正确,中间也可能存在非常痛苦的资本收缩过程。
对于程序来说,那只是一个数字。
对于真实账户来说,它是心理压力、保证金压力、仓位压力和执行压力。
所以一套策略真正从回测走向实盘以前,需要解决的第一个问题不是:
“还能不能把收益再提高一点?”
而应该是:
“能不能把最大回撤进一步压下来?”


五、85670.63美元最有价值的地方,不是金额,而是资本效率我们换一个角度。
假设今天不是做黄金交易。
我拿6000美元做一个传统小生意。
为了方便理解,我们就把它想成一家小型便利店。
6000美元投入以后,需要装修、进货、货架、设备、人员、水电、损耗和周转资金。每天开门十几个小时,需要持续采购,需要处理库存,需要面对租金,需要防止商品过期,还要面对同行竞争。
如果一年以后,这家店告诉你:
最初投入6000美元。
一年净赚85670.63美元。
年底除了收回最初的6000美元本金,账面上还剩91670.63美元。
你第一反应是什么?
绝大多数做生意的人都会问:
“这样的店在哪里?还能不能再开一家?”
原因非常简单。
不是因为85670这个数字听起来漂亮。
而是因为资本效率太高。
6000美元本金创造85670.63美元净利润,意味着一年净利润约为初始资本的1427.84%。
任何实体行业看到这样的资金使用效率,都会产生巨大兴趣。
但这里必须立即加上一句话:
量化交易不能和实体店进行一比一等价比较。
便利店有租金风险、库存风险、人工风险和经营风险。
杠杆黄金交易有价格风险、杠杆风险、流动性风险、滑点风险、系统风险和模型失效风险。
二者风险性质完全不同。
所以这个比喻不是为了告诉投资者:“交易一定比开店好。”
而是为了让大家理解一个以前经常被忽视的问题:
资本本身也是一种生产资料。
实体企业通过商品周转提高资本效率。
量化交易通过赔率、概率、仓位和执行频率提高资本效率。
研究的本质,其实非常相似。


六、如果它真的是一家超市,我们应该怎么看这份“财务报表”?继续沿着这个思路往下走,会发现量化回测其实和研究一家企业非常像。
一家超市一年营业额很高,我们不会马上说它是一门好生意。
我们还会看毛利率。
看净利润。
看库存周转。
看现金流。
看负债。
看最差月份。
看有没有某一次经营事故差点把公司拖垮。
量化策略也应该这样看。
85670.63美元相当于最后净利润。
310118.74美元总毛利,可以理解成全年所有赚钱交易创造的“营业收入贡献”。
224448.11美元总毛损,就是为了获得这些利润付出的“经营成本”。
1.38利润因子,则像是在告诉我们整个生意的收入和损耗之间存在多少安全空间。
55.99%的最大权益回撤,更像企业经营过程中最严重的一次现金流危机。
如果一家实体店一年赚了85670美元,但是中间某个阶段库存、现金和亏损导致可支配资本下降了一半,真正成熟的老板不会因为年末赚钱就忽略这次危机。
他一定会追问:
当时为什么发生?
还能不能避免?
如果再来一次更严重的,会不会倒闭?
交易研发同样应该问这些问题。
所以我反而认为:
一份好的回测报告,不应该只让研发人员看到赚钱能力,还应该逼着研发人员看到系统最脆弱的位置。


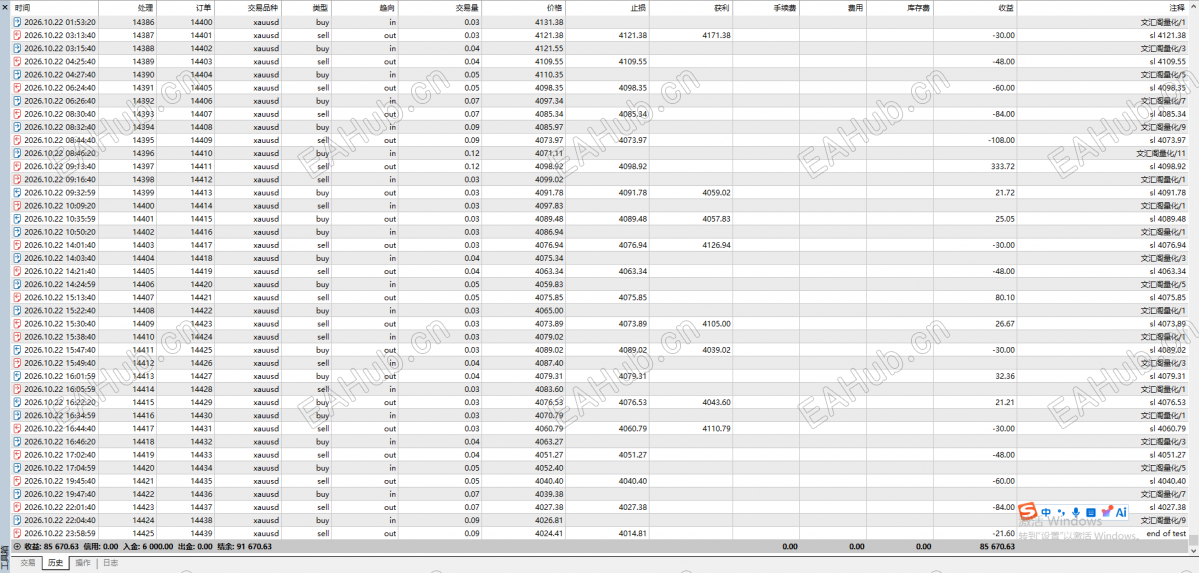
七、“一单一结”真正想解决的,不是高胜率,而是交易边界从本次历史成交记录可以看到,策略在黄金M15周期内进行了大量独立开仓和平仓。
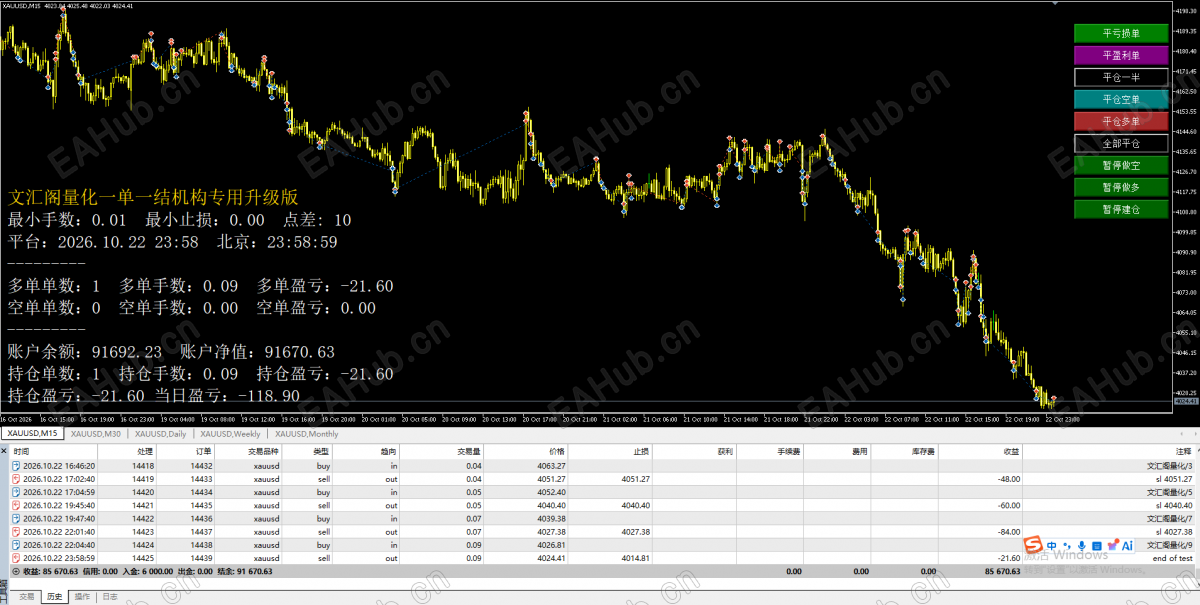
从抽样成交记录观察,不同交易出现0.03、0.04、0.05、0.07、0.09、0.12等不同交易手数,同时也能看到多笔明确执行止损的交易,以及部分订单获得更大的单笔利润。
这些细节背后,其实反映了“一单一结”最重要的思想。
每一笔交易都应该拥有自己的开始与结束。
不是所有错误订单无限捆绑。
不是因为前面亏损,就要求后面的订单必须负责把所有旧账追回。
每一个交易信号都应该拥有自己独立的生命周期。
出现条件。
建立仓位。
达到保护条件。
触发止损或止盈。
结束。
然后让下一笔交易重新开始。
这种结构最大的价值不是让所有交易赚钱。
而是防止一笔错误交易无限延长自己的生命。
很多账户真正被毁掉,并不是第一次判断错误。
而是第一次错误以后一直不愿意结束。


八、7212笔交易说明的,不只是“交易很多”一年7212笔交易,平均下来意味着系统拥有相当高的执行频率。
但这里不能简单理解成高频交易。
真正值得看的,是样本规模。
假设一套EA只测试20笔交易,其中18笔赚钱,胜率90%。
这个数字看起来非常漂亮。
但20笔样本几乎说明不了什么。
可能刚好遇到适合策略的行情。
可能刚好避开震荡。
也可能其中一两笔交易改变全部结果。
7212笔当然仍然无法证明未来,但至少经历了更多趋势、震荡、快速反转、亚洲盘、欧洲盘、美盘和不同波动阶段。
因此,样本规模扩大以后,研究价值才逐渐提高。
这也是为什么文汇阁一直强调历史复盘不能只看最终盈利。
我们真正想知道的,是一套规则在经历足够多次市场选择以后,还能不能维持正期望。
交易员喜欢看案例。
量化研究更应该看分布。


九、曲线越漂亮,越应该研究那几次突然下坠整个年度权益曲线最值得研究的,不是向上的部分。
而是那些突然向下的部分。
因为上涨通常告诉我们策略在正常发挥优势。
剧烈下降则告诉我们:
系统的弱点在哪里。
从资金曲线中可以看到,全年存在几次明显的快速回撤。后端统计也显示最大连续亏损达到19次,对应的极值金额达到较大的负值。
这意味着策略虽然全年总体盈利,但仍然存在连续失败阶段。
这非常正常。
任何真实系统都会遇到环境不匹配。
真正危险的不是连续亏损本身。
而是研发人员看到历史曲线最终上涨以后,就假装中间那些风险不存在。
恰恰相反。
未来真正需要继续升级的,就是这些地方。
哪些行情导致连续亏损?
当时波动率怎样?
趋势方向怎样?
是否发生大幅反转?
能否通过时间过滤、波动过滤、趋势状态识别或者账户熔断减少这些损耗?
如果能够把最差的10%交易环境识别出来,即使不增加任何盈利能力,整个系统质量都可能进一步提升。
量化研发很多时候不是增加收益。
而是减少不值得承担的风险。


十、为什么最大单笔盈利12630美元值得特别警惕?报告显示,本次回测最大盈利交易达到12630美元,而最大亏损交易约为-3129美元。
大盈利当然是一件好事。
但研究人员看到12630这个数字以后,不应该只高兴。
还要问:
最终85670.63美元净利润里,有多少来自少数极端交易?
简单计算可以发现,一笔12630美元的最大盈利,就已经约占全年最终净利润的14.7%。
这意味着少数极端盈利订单可能对整体结果具有明显贡献。
这种情况不一定不好。
很多趋势系统本来就是靠少数大行情赚钱。
问题在于,我们必须知道自己的系统是不是这种结构。
如果它的商业模式就是“小亏、小赚反复出现,偶尔抓住一轮非常大的黄金趋势”,那就不能因为连续几个星期没有大盈利就随意修改策略。
反过来,如果未来市场结构减少这种大趋势,系统表现也可能受到影响。
所以研究最大盈利交易,不是为了展示。
而是为了理解收益来源。


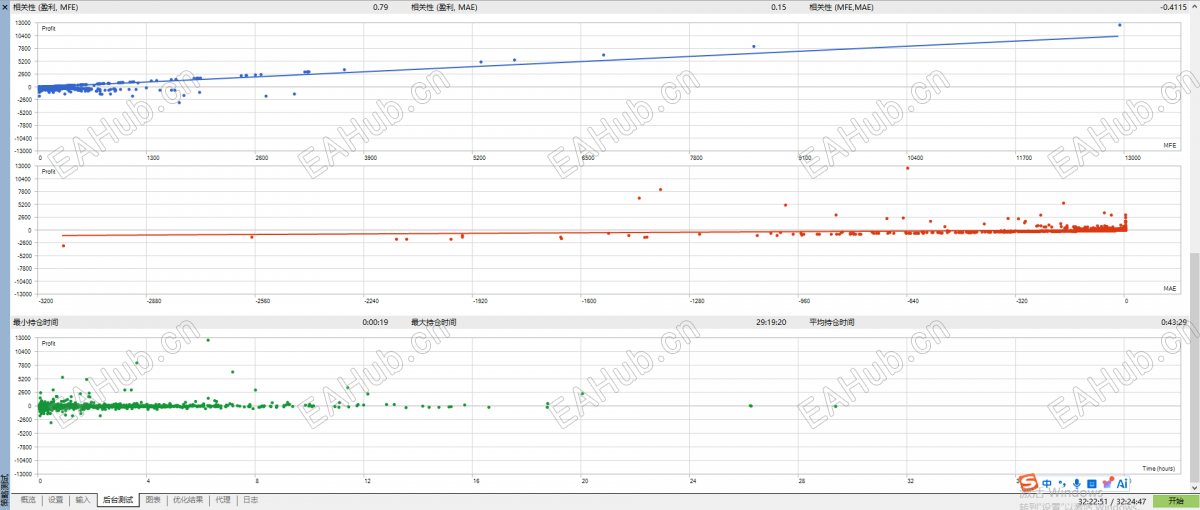
十一、平均持仓43分钟,告诉我们这不是长期押方向的系统本次后端测试统计显示,交易最短持仓约19秒,最长持仓约29小时19分钟,平均持仓时间约43分钟29秒。
这说明整个系统的交易逻辑明显偏向日内及短周期执行。
它并不是开一张黄金多单以后持有数月,等待宏观大周期上涨。
它需要不断面对短周期市场噪声。
这也意味着实盘时有几个变量尤其重要:
点差。
滑点。
成交速度。
服务器稳定性。
重大数据时段。
回测中所有订单可以按照历史模型成交,但实盘里的真正成交价格可能发生偏差。
交易次数越多,这种执行摩擦累积起来的影响越值得重视。
所以从回测走向实盘,最重要的验证并不是再跑一次同样历史。
而是前向测试。
让程序真正面对未来报价。


十二、从6000美元到91670美元,我们究竟应该得出什么结论?最错误的结论是:
“这套EA一年一定可以把6000美元做成9万美元。”
历史回测没有资格给出这个承诺。
更加专业的结论应该是:
在2025年10月23日至2026年10月23日这一段历史黄金数据中,在本次测试使用的参数、交易成本和执行环境假设下,这套系统展现出明显正期望。
7212笔交易以后,盈利交易4083笔,胜率56.61%。
总毛利310118.74美元。
总毛损224448.11美元。
最终净利润85670.63美元。
利润因子1.38。
预期收益11.88美元。
夏普比率2.55。
恢复因子7.46。
与此同时,最大权益回撤达到55.99%。
把这些数字全部放在一起,才是一份完整的结论。
盈利能力很强。
但风险也绝对不能轻描淡写。
这不是一个应该用“稳赚”描述的系统。
它是一套在特定历史样本中展示出高资本效率,同时承担明显权益波动的黄金量化模型。
真正下一步的研发目标,不应该只是把85670继续优化到10万美元。
更值得做的是:
在尽量保留收益能力的情况下,把55.99%的极端回撤进一步降低。
如果收益下降20%,但回撤能够下降一半,从机构资金视角看,系统质量反而可能明显上升。
这就是专业资管和零售交易最大的认知差别。
零售交易者先问赚多少。
机构资金先问:
为了赚这些钱,你曾经承担多大的死亡风险?


十三、如果今天真的有这样一家店,你会不会投资?现在回到文章开头那个问题。
假设有人找到你,说他有一家非常特殊的店。
启动资金只需要6000美元。
一年以后,账面净利润85670.63美元。
本金还在。
最终资金达到91670.63美元左右。
一年做了7212笔“生意”。
其中56.61%的生意赚钱,43.39%的生意亏钱。
赚钱的生意平均赚75.95美元。
亏损的生意平均亏71.73美元。
你会不会投资?
绝大多数生意人第一反应可能是:
当然要研究。
因为资本回报率实在太高。
但是如果我再告诉你:
这家店经营过程中,曾经出现过一次超过55%的资金回撤。
你还会不会马上把全部资金投进去?
真正做过生意的人,这个时候一定会变得谨慎。
他会继续问:
最严重那次危机是怎么发生的?
下一次还能不能发生?
如果出现比历史更坏的情况怎么办?
有没有备用现金?
能不能降低经营杠杆?
能不能先用6000做一年,再考虑增加资本?
这就是我认为交易和实体经营最相似的地方。
不是“都可以赚钱”。
而是:
真正的经营者永远同时管理利润和生存。
开超市不是每天只盯营业额。
做交易也不能每天只盯净利润。
一个成熟老板会研究现金流、库存周转、固定成本和最差情景。
一个成熟交易系统同样必须研究胜率、赔率、回撤、保证金、连续亏损和极端行情。
交易账户就是一家企业。
本金就是注册资本。
每一笔订单都是一次经营决策。
止损是经营成本。
盈利是营业收入。
回撤是现金流压力。
风控是公司的内部控制。
EA是执行团队。
而量化研发真正做的,就是不断改进这家公司的经营制度。


十四、真正值得投资的,从来不是一张回测曲线,而是一套可以继续进化的系统如果仅仅因为看到6000美元一年回测赚85670.63美元,就立即认为系统已经完成,我认为反而低估了这次测试真正的价值。
这份报告真正有价值的地方,是它告诉研发团队:
方向大致是对的。
交易逻辑具有统计优势。
系统能够在大量交易以后留下正收益。
同时,它也非常清楚地告诉我们:
回撤仍然很大。
部分利润可能依赖少数大盈利订单。
高交易频率意味着真实执行成本必须进一步验证。
不同市场环境下的表现仍然需要继续拆分。
未来还需要更长周期、更多市场状态、不同点差、不同滑点以及前向实盘进行验证。
这才是“机构专用升级版”真正应该继续做的工作。
不是把回测数字包装成神话。
而是把每一次回测变成下一次研发的输入。
盈利数据告诉我们哪里做对了。
回撤数据告诉我们哪里仍然脆弱。
亏损订单告诉我们哪些市场环境不属于系统的优势区域。
交易次数告诉我们统计样本已经走到了哪一步。
然后继续改。
继续测。
继续跑。
再继续淘汰不稳定的部分。
真正好的量化系统,不是因为一份历史报告看起来完美,而是它拥有不断发现自己不完美的能力。


结语|6000美元不是重点,85670.63美元也不是终点如果只把这次一年回测压缩成一句广告语,可以非常简单:
6000美元初始资金。
一年。
黄金XAUUSD。
7212笔交易。
净利润85670.63美元。
这样的数字当然有传播力。
但对于文汇阁来说,我更希望大家看到数字后面的另一层东西。
我们研究的不是一次暴利。
而是一套交易工程。
我们关心的不只是系统赚了多少。
更关心利润是怎么形成的。
风险发生在哪里。
最差阶段能不能活下来。
哪些行情应该交易。
哪些行情应该停止。
如果未来环境变化,系统有没有继续调整的空间。
再回到实体经营。
如果今天有人告诉我:
“投入6000美元开一家店,过去一年经过真实经营模拟,最终净赚85670.63美元。”
我一定愿意坐下来研究这门生意。
但在真正追加资本以前,我同样会认真研究它最坏的时候。
因为真正做过投资的人都知道:
收益决定一门生意值不值得研究。
风险决定你最终应该投入多少钱。
这也是量化交易真正应该回归的常识。
不是因为历史赚了钱,就相信未来一定复制。
而是通过历史证明一个模型值得继续验证,然后用更严谨的风控,让它有机会在未来继续活下去。
6000美元可以是一家小店的启动资金,也可以是一套量化系统的风险资本。二者真正共同的地方,不是谁赚钱更快,而是谁能够把有限资本变成一套长期、可复制、可管理、可持续的经营系统。
这才是文汇阁量化一单一结机构专用升级版这一年回测真正值得研究的地方。
文汇阁量化交易


风险提示本文所展示数据来源于《文汇阁量化一单一结机构专用升级版》在XAUUSD、M15周期、2025年10月23日至2026年10月23日期间的历史策略测试结果。6000美元初始资金、85670.63美元净利润、7212笔交易、56.61%盈利交易比例、1.38利润因子、55.99%最大权益回撤等均属于特定历史数据、测试参数、交易成本假设及模拟执行环境下产生的历史结果,不代表未来实盘能够复制。
历史回测存在数据质量、报价差异、参数选择、滑点模拟、点差变化、流动性、服务器执行以及样本选择等局限。实盘交易尤其可能在重大经济数据、极端波动、跳空或流动性不足环境中出现与历史测试明显不同的成交结果。
本文使用“超市”“实体店”等案例,仅用于帮助理解资本效率、经营成本、现金流和风险控制之间的关系,不代表量化交易与实体经营具有相同风险属性,也不构成收益比较或投资承诺。杠杆黄金交易可能造成快速和大幅本金损失,本次历史测试最大权益回撤达到55.99%,属于必须认真评估的高风险指标。
任何投资者在使用自动化交易系统前,都应根据自己的资金规模、风险承受能力和实际交易条件进行独立评估,并优先使用模拟账户、小规模资金和长期前向测试验证策略。
历史表现不代表未来收益。量化交易的目标不是消灭亏损,而是在风险可以被承受、被统计和被管理的前提下,寻找长期正期望。
举报

评论 使用道具

精彩评论5

3870130278
未及格
| 发表于 半小时前 | 显示全部楼层
有回测没有
举报

点赞 评论 使用道具

4290316
DD
| 发表于 半小时前 | 显示全部楼层
看看浮亏。,,,,,,
举报

点赞 评论 使用道具

升龙
DDD
| 发表于 半小时前 | 显示全部楼层
必须投~
举报

点赞 评论 使用道具

Dprime吕
D
| 发表于 2 分钟前 | 显示全部楼层
亲爱的老板们 ,需要德璞的台子可联我,我旺给你们看。
举报

点赞 评论 使用道具

stevenes
D
| 发表于 1 分钟前 | 显示全部楼层
默默的观察看看到底咋回事呢
举报

点赞 评论 使用道具

发新帖
EA交易
您需要登录后才可以评论 登录 | 立即注册