AI 的发展加速了量化系统的开发进程,但真正成熟可用的优质系统依旧稀缺。
评判一套量化系统,依旧沿用这三项核心标准:
1. 人工干预频率低
2. 风险因子低
3. 利润因子相对合理
三项条件同时满足,开发难度极大。黄鱼标的的系统开发,难度相较于其他标的往往呈指数级上升,没有深入研究过的人很难体会其中差异。
AI 可以解决大量基础工作,快速编写各类子模块。传统开发需要人工逐行编写代码,AI 几分钟就能完成。但有一个核心环节 AI 很难独立完成:**将大量子模块整合,搭建一套完整可运行的交易系统**。
整套系统包含开仓、加减仓、平仓逻辑,每个模块下又拆分大量细分分支。
如果对交易标的理解深度不足,即便让 AI 生成代码,最终也无法落地使用。这里说的 “不能用”,不是代码没有短期盈利能力,而是**风控机制存在缺陷**。
只有提问方式正确、层层递进引导,AI 产出的内容才有可能具备实用性。想要做到这一点,保守需要十年以上交易功底。
量化系统本质,就是把人的交易思路转化为机器可执行规则。人的思路本身存在缺陷,由思路转化而来的量化系统,自然也不可能完美。
行情只有两大基础形态:震荡、单边。**不存在一套系统可以同时完美适配两种行情**,这是目前仍无法解决的客观问题。黑天鹅事件的预判,AI 同样无能为力。所以在系统设计之初,就要放弃打造 “完美系统” 的想法。
进一步思考,以震荡系统举例:如何过滤单边行情?判断依据是什么?如果无法有效过滤,对应的防守方案如何设计?
达不到这个思考深度,市面上 80% 以上的系统都不具备长期实盘价值。很多人停留在模糊的构想层面,但量化系统不接受模棱两可的判断、盘感或者经验直觉,必须给出清晰、确定的判定条件。
以黄鱼标的举例,行情可以拆分为多种形态:窄幅震荡、宽幅震荡、通道上行、通道下行、V 反上行、V 反下行、单边上行、单边下行、旗型上行、旗型下行、蜗牛上行、蜗牛下行。
再叠加波动幅度、重大数据消息,会衍生出海量的行情排列组合。
有人认为,只专注做一类行情就足够。但随之而来需要解决一系列问题:该行情的判定条件、进出场规则如何定义?如何识别并过滤假行情?如何屏蔽其他类型行情的干扰?
可以类比体育赛事:世界杯、NBA 总决赛比分往往偏低,观赏性不如常规赛。常规赛胜负影响有限,但总决赛一场失利就会错失冠军,所以决赛阶段优先拼防守。
交易也是同理。短期实现数倍收益,很多人都可以做到;拉长时间周期,运气的影响会被完全剥离,风控才是决定账户存活周期的核心。
人性容易沉浸在过往的盈利高光,把阶段性成功当成永恒的交易准则,刻意忽略底层逻辑的缺陷。
短期几倍收益,仅仅代表这套策略刚好适配了那段时间的行情。例如前两年无脑持有黄鱼,只要仓位不过度,大多能够盈利;但后续行情切换之后,大量交易者出现大幅回吐,甚至本金亏损。
不少策略短期收益极具诱惑力,但底层自带极高爆仓风险,这个属性无法改变。
交易系统的打磨,和作物培育相似:从育苗、移栽到结果,需要漫长周期。
交易不存在万能圣经。高收益必然伴随高风险,低收益对应更低风险。
高收益策略,需要保证盈利速度能够覆盖止损带来的亏损;低收益策略,则要把触发大额亏损的概率控制在极低水平。无论哪种路线,都存在还没积累足够利润,就开始侵蚀本金的可能性。
搭建系统要做层层递进的筛选,不能试图捕获所有行情。什么行情都想做,最终大概率什么都抓不住。
当下 AI 工具还无法独立完成完整量化系统开发;未来理论上存在实现可能,但就算实现,依旧无法适配全部行情。
不同 AI 工具之间差距明显,GPT、Codex 这类模型在代码层面,相比豆包、Kimi、DeepSeek 有明显优势。
传统手工编写代码不会被彻底淘汰,只是占比会逐步下降。无论 AI 如何迭代,都需要人的交易逻辑来主导控制,除非 AI 诞生自主意识。
专注黄鱼标的,绝大多数人很难持续稳定走出来。这和交易年限、使用工具、是否专业无关,根源是黄鱼自身的波动属性。
银麒麟策略不跑黄鱼标的;就算不使用银麒麟,银麒麟对应的交易标的,大多数人更容易走出稳定的交易路径。选择哪条交易路径,取决于自身的风险定位。
从灵活性来看,玉麒麟更友好。采用右侧吃鱼身思路,进出场以区间形式定义。落地应用时各个环节都具备弹性,可以根据个人交易习惯调整。
金麒麟可调参数区间很大,既可以调校到极度保守,也可以设置成极度激进风格。
银麒麟风格偏稳健,信号频率低、持仓周期长,大多数人很难忍受它的慢节奏,但优势在于稳定性更强。
不存在绝对更好或者更差的策略,需要尊重概率。硬币重复抛掷足够多次,正面朝上概率无限趋近 50%。量化系统、手工交易,本质只是在概率上向利润方向小幅倾斜。
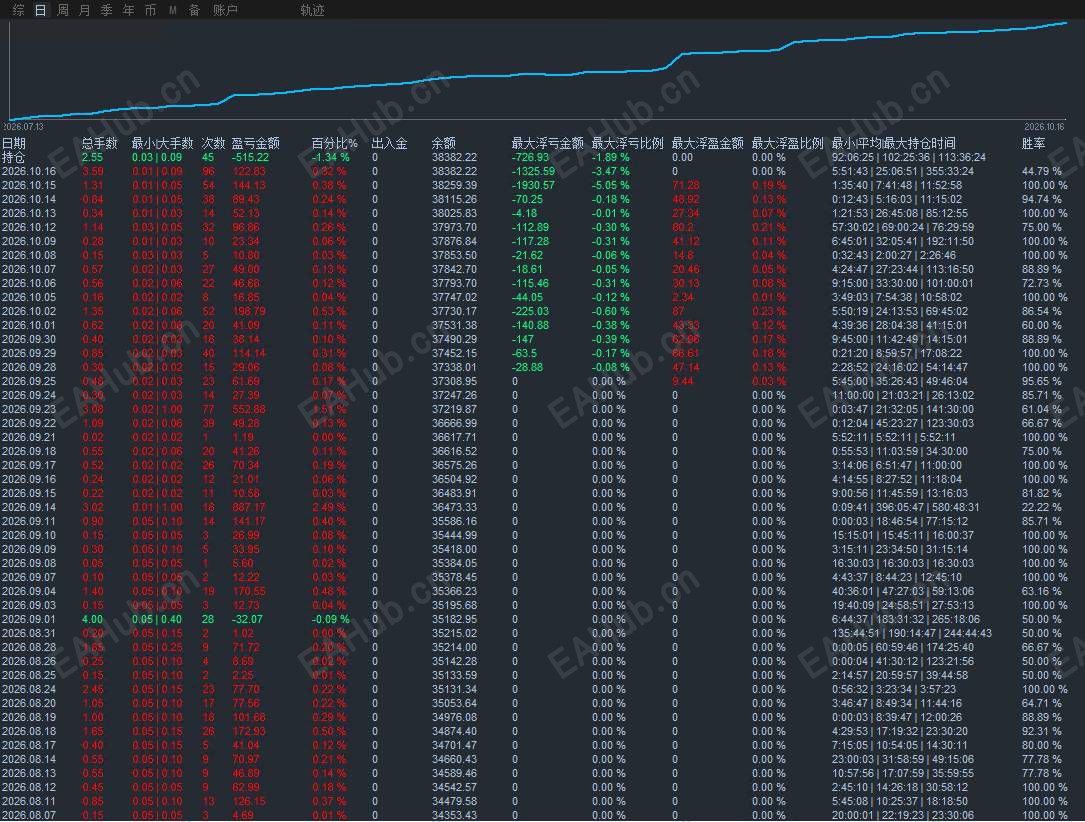
951016288(银麒麟36个月+)
abc632
T4:KVBPrimeLimited-Live |