|
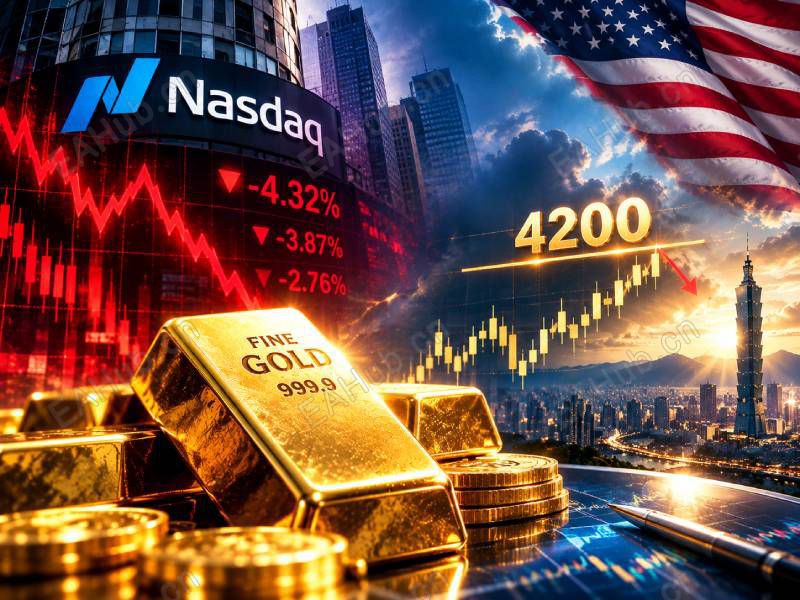
上周纳指下跌4.5%,创6月以来最差单周表现;黄金一度逼近4000美元,随后反弹至4200美元附近再度遇阻。本周,美联储进入静默期,科技巨头财报陆续公布,中东局势仍存变数,美股与黄金将迎来新一轮考验。 一、央行动态:美联储进入静默期,市场仍押注年内加息美联储已进入10月27日至28日利率会议前的静默期,短期内官员讲话减少,市场将更多依赖经济数据判断政策方向。
尽管市场普遍预计美联储本月可能暂不行动,但通胀数据高于预期,令年内再次加息的预期升温。利率期货显示,交易员预计美联储在2026年底前再次加息的概率约为85%。
美银策略师哈特内特也对10月加息持不同寻常的看法。与此同时,AI基础设施投资仍为经济增长提供支撑,市场将继续关注高利率能否有效抑制需求,以及美联储后续的政策选择。
二、重要数据:美国数据相对清淡,中东局势仍是变数本周美国经济数据相对有限,市场重点关注住房市场指标、每周初请失业金人数,以及周五公布的PMI和消费者信心数据。
除了经济数据,中东局势的发展也可能影响市场风险偏好,并对黄金及能源价格带来波动。
三、美股财报季:约70家公司公布业绩,科技股迎来考验美国第三季度财报季持续推进。本周,约70家标普500指数成分股公司将公布业绩,特斯拉、Meta、西部数据及AT&T等公司将成为市场焦点。
目前企业盈利表现暂时强于预期,但美股内部走势分化,加上利率压力、AI投资回报及财政赤字等风险,投资者信心仍面临考验。接下来,科技巨头的业绩与展望,将影响市场对AI投资前景及企业盈利能力的判断。
四、亚洲数据:日本CPI与韩国出口表现值得关注日本将于10月23日公布9月全国CPI,市场预计综合CPI同比上涨2.1%,高于前值1.9%。此前,东京9月核心CPI已升至2.7%。若全国通胀同步走强,可能进一步巩固日本央行12月加息预期。
韩国则将于10月21日公布10月前20天进出口数据。半导体预计占出口近半,HBM与DDR5需求表现将成为观察AI算力产业链及存储市场景气的重要指标。
本周市场展望本周市场焦点集中在三方面:美联储年内加息预期、美股科技巨头财报,以及日本通胀与韩国半导体出口数据。
黄金方面,4200美元附近能否有效突破,将是市场关注的重点;美股则需要观察科技企业业绩能否缓解近期抛售压力。随着宏观政策预期、企业盈利与地缘局势交织,市场短期波动可能持续。 |